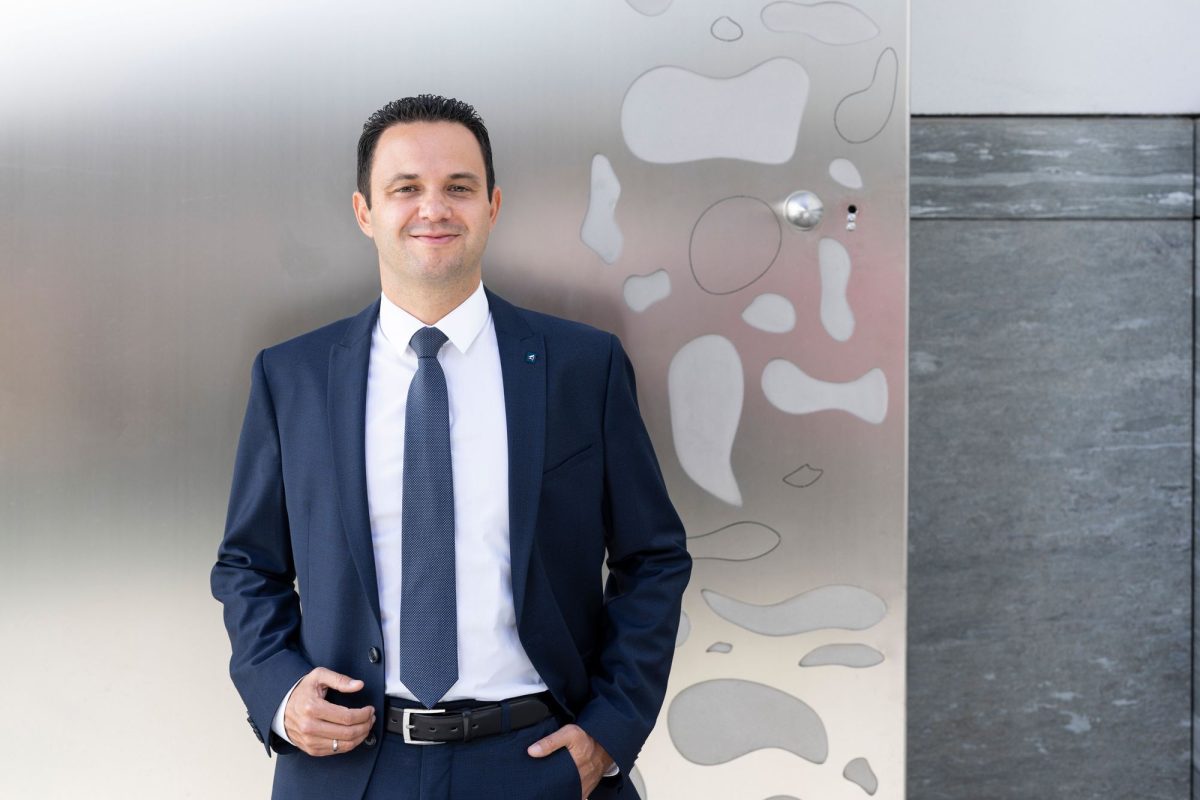
Mario Scherl ist seit über 20 Jahren im Bankwesen tätig. Sein fachlicher Fokus liegt auf der Immobilienfinanzierung im Privatkundensegment. Seit 2016 ist er Leiter des privaten Finanzierungsgeschäfts in der BTV Vier Länder Bank.
Steigende Zinsen, neue regulatorische Vorgaben und veränderte Marktbedingungen haben die Immobilienfinanzierung in den vergangenen Jahren grundlegend verändert. Gleichzeitig eröffnen sich mit der aktuellen Entwicklung neue Chancen für private Immobilienkäufer. Mario Scherl, Leiter des privaten Finanzierungsgeschäfts der BTV Vier Länder Bank, spricht über die aktuelle Lage am Kreditmarkt, die Auswirkungen der neuen Wohnimmobilienkreditvergabe und darüber, worauf es bei nachhaltigen Finanzierungen heute wirklich ankommt.
Herr Scherl, lassen Sie uns zu Beginn über den österreichischen Kreditmarkt sprechen – wie hat sich die Nachfrage nach Finanzierungen in den vergangenen Monaten entwickelt?
Seit dem zweiten Halbjahr 2025 ist das Interesse an Wohnimmobilienkrediten wieder gestiegen. Hauptgrund dafür ist aus meiner Sicht das gesunkene Zinsniveau. Gleichzeitig hat sich auch die tatsächliche Vergabe neuer Kredite kräftig erholt: 2025 wurden in Österreich wesentlich mehr Neukredite vergeben als noch im Jahr 2024. Trotz dieser Entwicklung liegt das aktuelle Niveau weiterhin unter dem der sogenannten Boomjahre vor 2022.
Die Kreditvergabestandards wurden in den letzten Jahren stark diskutiert. Haben sich die Standards auch auf die Nachfrage ausgewirkt?
Vom 1. August 2022 bis zum 30. Juni 2025 galt in Österreich die viel diskutierte KIM-Verordnung – kurz für Kreditinstitute-Immobilienfinanzierungsmaßnahmen-Verordnung. Sie führte verbindliche Vorgaben für alle Wohnimmobilienkredite an Verbraucher*innen ein und beeinflusste damit für viele den Zugang zur Immobilienfinanzierung. Am 26. Juni 2025 – also kurz vor Ablauf der KIM-Verordnung – wurden neue Leitlinien für die solide Vergabe von privaten Wohnimmobilienkrediten veröffentlicht. Diese Vorgaben werden als Wohnimmobilienkreditvergabe, kurz WIK, bezeichnet und sind im Gegensatz zur KIM-Verordnung ohne zeitliche Befristung.
Für welche Finanzierungen gilt die WIK konkret? Können Sie den Anwendungsbereich näher erläutern?
Die WIK gilt für alle neu vereinbarten privaten Wohnimmobilienkredite, die ab 1. Juli 2025 abgeschlossen wurden. Sie betrifft Kredite für maximal vier Verbraucher*innen und bezieht sich auf Finanzierungen zu Wohnzwecken – das umfasst beispielsweise den Bau, Erwerb oder auch die Sanierung einer Immobilie. Wesentlich ist außerdem, dass die zu besichernde Immobilie in Österreich liegt oder der/die Kreditnehmer*in den Hauptwohnsitz in Österreich hat. Ausgenommen sind Kredite, die als Zwischenfinanzierung für Immobilienverkäufe dienen. Sollte einer dieser genannten Punkte nicht zutreffen, oder es sich um eine geringfügige Finanzierung handeln, fällt der jeweilige Kredit nicht unter den Anwendungsbereich der WIK.
Was ist der Inhalt dieser Leitlinien für die Wohnimmobilienkreditvergabe (WIK)?
Konkret werden die Anforderungen der Aufsicht an die solide – also nachhaltig finanzierbare – Vergabe von privaten Wohnimmobilienkrediten gestellt. Dabei orientieren sie sich weiterhin an den aus der KIM-Verordnung bekannten Kennzahlen als zentrale Parameter. Maßgeblich sind nach wie vor die Schuldendienstquote (max. 40 %), die Beleihungsquote (max. 90 %) und die Kreditlaufzeit mit maximal 35 Jahren. Bis auf wenige Anpassungen wurden somit die Regeln der KIM-Verordnung im Wesentlichen übernommen.
Gerade bei klaren regulatorischen Vorgaben kommt es darauf an, den Fokus auf die bestmögliche Umsetzung im Sinne der Kundenbedürfnisse zu legen
Mario Scherl, Leiter des privaten Finanzierungsgeschäfts in der BTV Vier Länder Bank AG
Können Sie die Begriffe Schuldendienstquote und Beleihungsquote kurz erläutern?
Die Schuldendienstquote setzt die Summe aller laufenden und neuen finanziellen Belastungen aus Finanzverbindlichkeiten ins Verhältnis mit dem nachhaltigen Einkommen. Das bedeutet, dass neben dem Schuldendienst für die Neufinanzierung auch sämtliche bestehenden Kredit- und Leasingverbindlichkeiten berücksichtigt werden müssen. Die Quote ist auf maximal 40 % begrenzt.
Die Beleihungsquote beschreibt das Verhältnis der angefragten Finanzierungssumme zu den zur Verfügung gestellten Sicherheiten. Die Quote ist auf 90 % begrenzt, das bedeutet beispielsweise, dass maximal 90 % des Immobilienwerts über einen Kredit finanziert werden dürfen. Bei einem klassischen Immobilienkauf, bei dem zusätzlich etwa 10 % Kauf- und Finanzierungsnebenkosten anfallen, ist daher ein Eigenmitteleinsatz von mindestens 20 % erforderlich. Neben klassischem Eigenkapital können zusätzliche Vermögenswerte als Ersatzbesicherung herangezogen werden, um diese Kennzahl zu erfüllen.
Führt bereits eine geringfügige Überschreitung dieser Kennzahlen immer zu einer Ablehnung des Kreditantrags?
Nein, das ist nicht zwingend der Fall. Den Kreditinstituten steht grundsätzlich ein begrenztes Ausnahmekontingent zur Verfügung. Wie dieses Kontingent genutzt wird, handhaben die Institute unterschiedlich. In der BTV setzen wir dieses Kontingent gezielt ein, um gut geprüfte und nachhaltige Finanzierungsanliegen unserer Kund*innen auch dann begleiten zu können, wenn einzelne Kennzahlen überschritten werden.
Welche Anpassungen in der Kennzahlenberechnung wurden zuletzt vorgenommen und wie ist Ihre Meinung hierzu?
Bei der Schuldendienstquote wurde zuletzt eine wesentliche Anpassung vorgenommen, die aus meiner Sicht für mehr Praxisnähe sorgt. Konkret wurde eine bisher nicht optimal umgesetzte Berechnungslogik für kurzfristige Zwischenfinanzierungen für Immobilienverkäufe korrigiert. Diese Finanzierungen werden nun differenzierter betrachtet. Das gilt auch für Finanzierungen, die durch bestehende Vermögenswerte wie zum Beispiel Wertpapiere abgesichert sind. Die angepasste Berechnungslogik bildet die tatsächliche wirtschaftliche Belastung wesentlich realistischer ab und ermöglicht damit eine nachhaltigere und sachgerechtere Kreditvergabe.
Was konkret raten Sie potenziellen Immobilieninteressent*innen?
Ich empfehle, frühzeitig über die Finanzierung nachzudenken und sich individuell beraten zu lassen. Erfahrene Expert*innen für Wohnimmobilienfinanzierung nehmen sich Zeit für die persönliche Lebenssituation, berücksichtigen entsprechende Möglichkeiten und entwickeln Lösungen, die wirklich passen. So lassen sich Chancen optimal nutzen und mögliche Stolpersteine können frühzeitig erkannt werden.
Die Beiträge in dieser Publikation dienen lediglich der Information. Die BTV prüft ihr Informationsangebot sorgfältig. Dennoch bitten wir um Verständnis, dass wir diese Informationen ohne Gewähr für die Richtigkeit und Vollständigkeit zur Verfügung stellen. Beachten Sie bitte, dass Einschätzungen und Bewertungen die Meinung des jeweiligen Verfassers zum Zeitpunkt der Erstellung bzw. der Ausarbeitung reflektieren und für die Richtigkeit und den Eintritt eines bestimmten Erfolges keine Gewähr übernommen wird. Durch neue Entwicklungen oder kurzfristige Änderungen können die Informationen bereits überholt sein.